
Az orrunk előtt omlik össze a kelet-európai okostelefon-piac
Múlt hét végén újabb rossz hírek érkeznek az okostelefon-piac régiós kilátásait illetően: a CounterPoint Research frissen publikált, második negyedéves jelentése szerint éves szinten 10 százalékot estek a készülékeladások Európában. A régióban így összesen 35 millió okostelefon találhatott gazdára az április végétől július elejéig tartó időszakban - ekkora mennyiséget utoljára 2023 második negyedévében produkált a piac.
A piackutató konkrét számadat említése nélkül kiemeli továbbá, hogy a kelet-európai régió a fentihez képest jóval nagyobb átlagos beszakadást volt kénytelen elkönyvelni az adott időszakban.
Miért érdemes belevágnod AI Agent fejlesztői képzésünkbe? Összefoglaltuk röviden, hogy miért érdemes részt venni a szeptember 21-én induló online tanfolyamon.
Az IDC májusban közzétett becslése szerint a kelet-európai okostelefon piac idén 19%-os mélyrepülésben lehet majd, a gyártókra azóta ráadásul csak még nagyobb nyomás helyeződött a komponensárak további drasztikus növekedése miatt, így a tényleges visszaesés ennél lényegesen nagyobb is lehet.
Ennek elsődleges oka, hogy a kelet-európai országok árérzékeny vásárlói jellemzően azokat a belépőszintű vagy középkategóriás kínai készülékeket részesítik előnyben, melyeknek ára a komponensárak elszállása miatt a legnagyobb mértékben nőtt az időszakban.
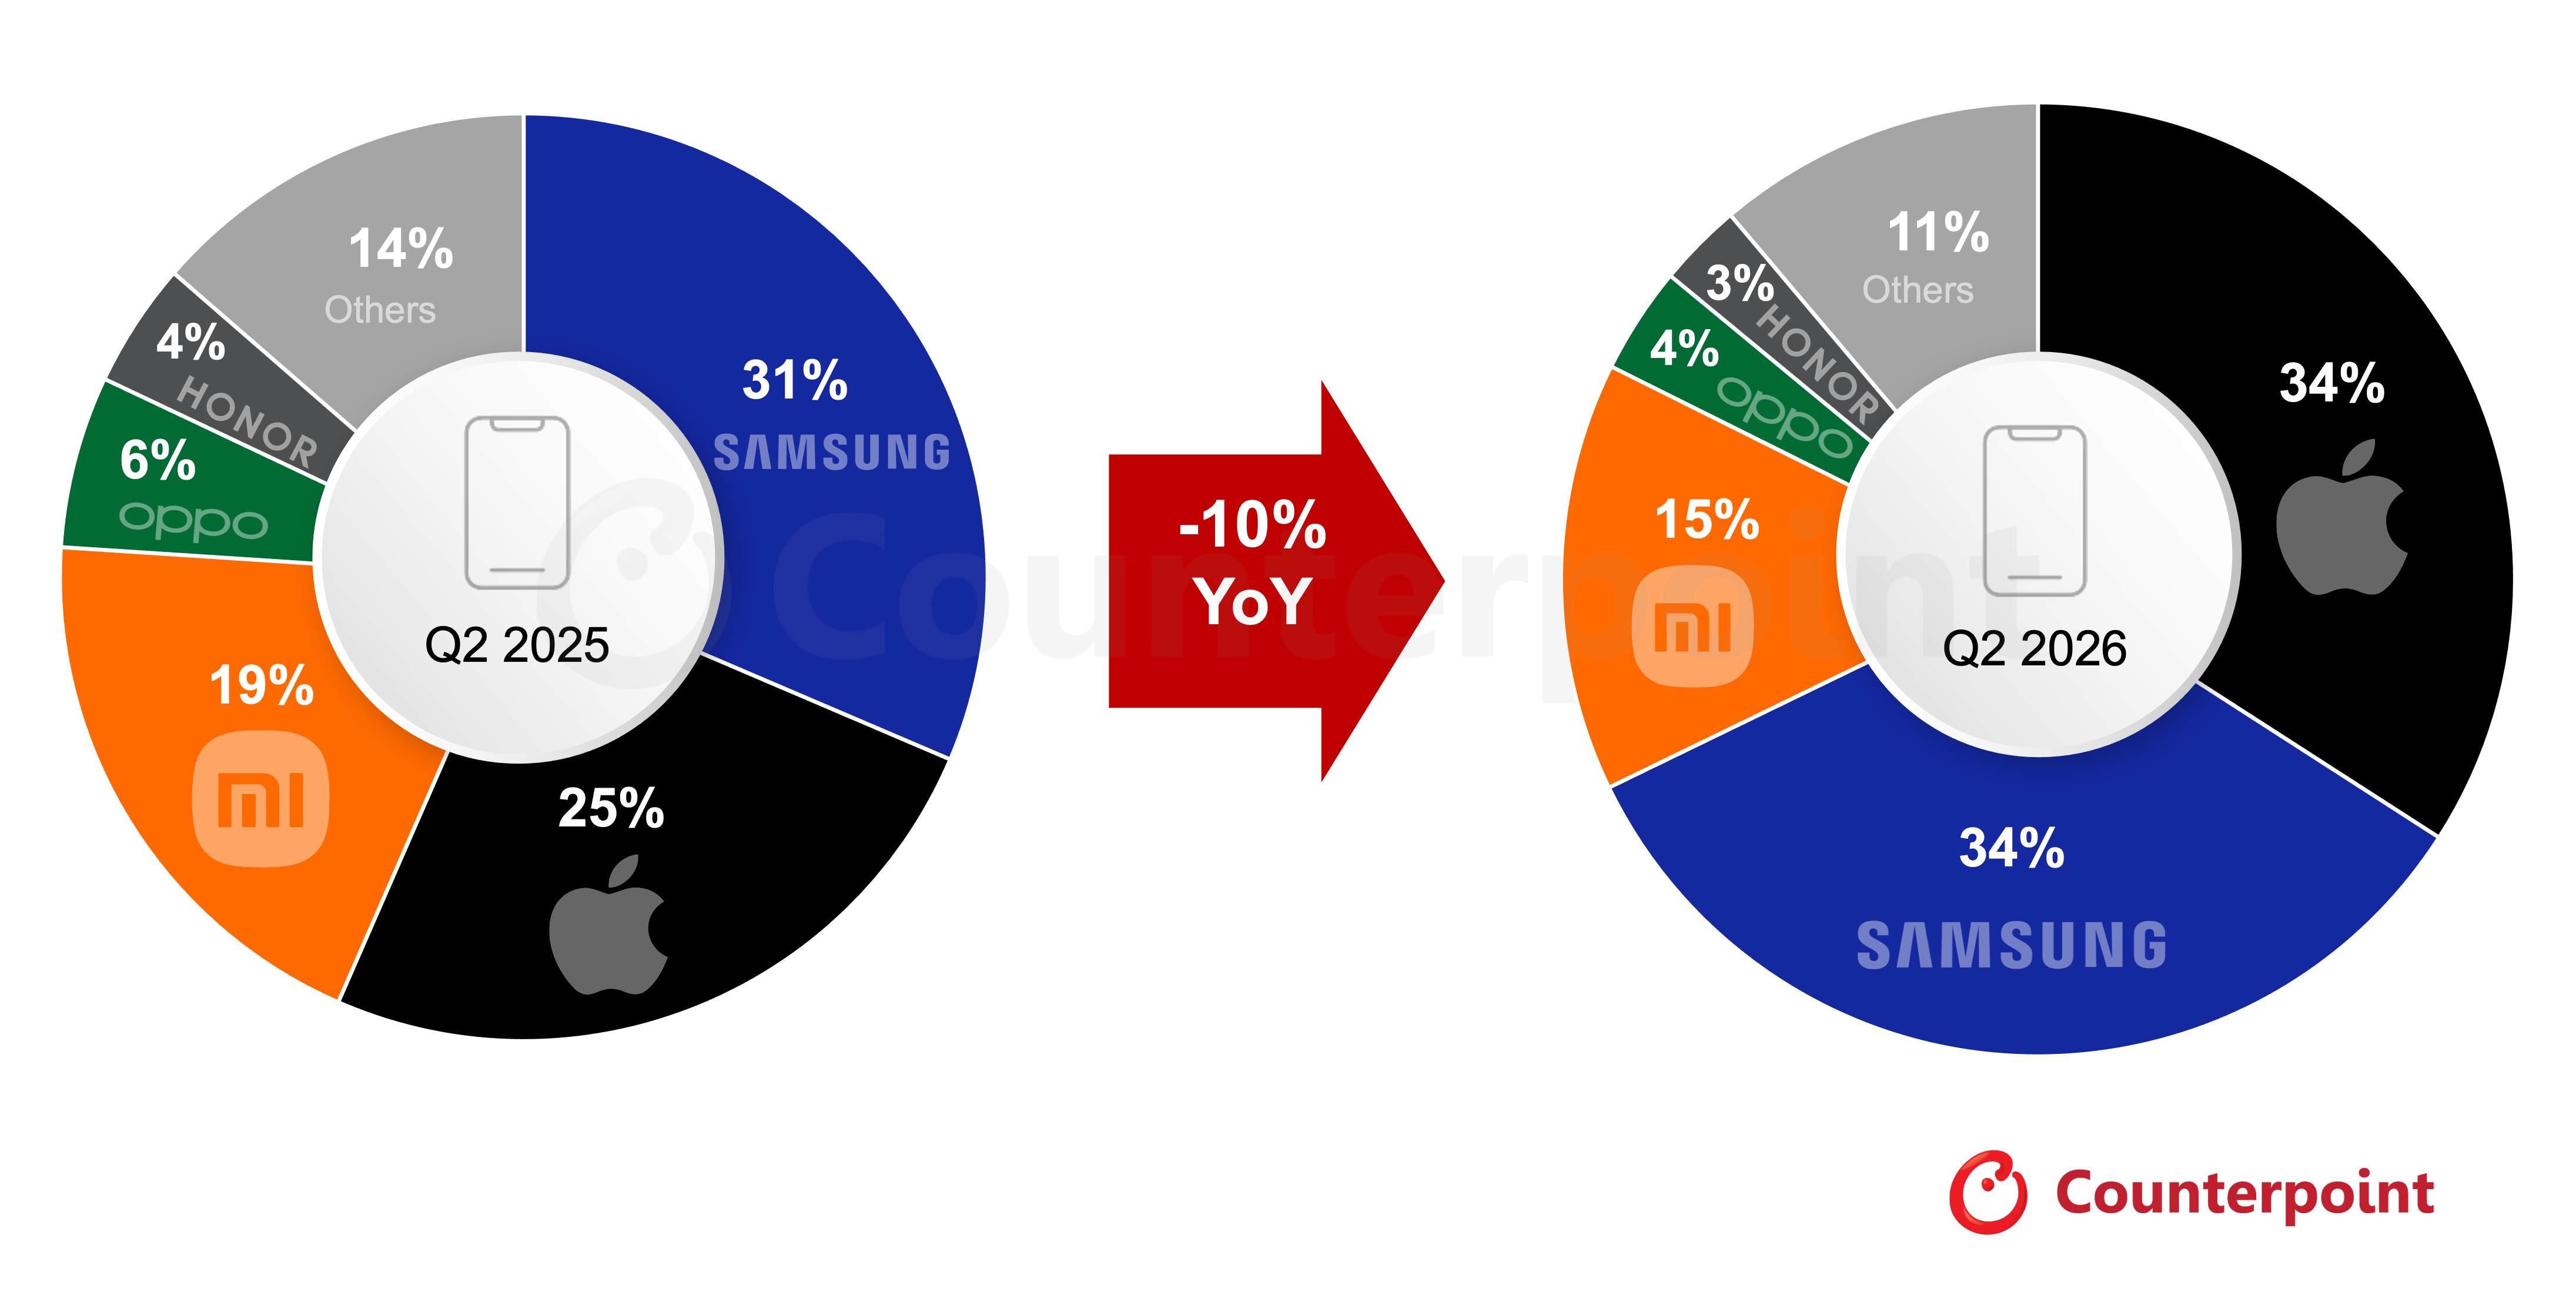
Jó eséllyel ennek tudható be, hogy a top5-ben szereplő kínai gyártók pozíciója kivétel nélkül gyengült a második negyedévben Európában, így a Honor, az Oppo és a Xiaomi piacrésze egyaránt csökkent a CounterPont számításai szerint a teljes régióban, míg az Apple és a Samsung együtt a piac 68%-át uralták, szemben az egy évvel korábbi 56%-kal.
A jövőt illetően a CounterPoint és más piackutatók, illetve maguk a piaci szereplők valamint az ellátási lánc tagjai a legkevésbé sem optimisták, egyrészt a komponensárak további emelkedése, másrészt a korábban felhalmozott raktárkészletek fokozatos kiapadása miatt, mely elcsúsztatva érvényesíti az áremelést bizonyos márkák és típusok esetében.